Mujeres con Malestar: La OSFEM detecta múltiples irregularidades en el programa de Delfina Gómez
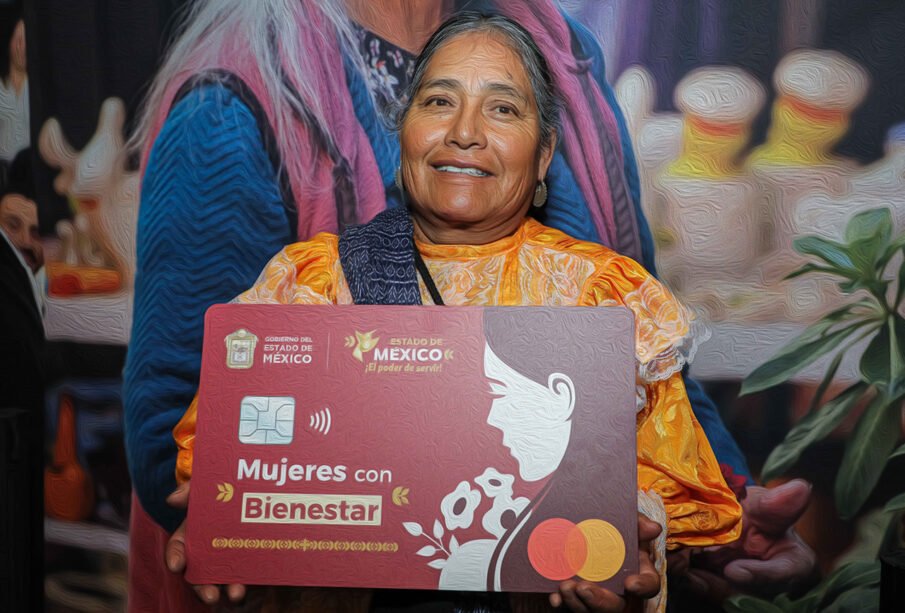
La auditoría de 2025 detectó 40 observaciones en la Secretaría de Bienestar mexiquense
Beneficiarias fuera de las reglas, empleadas de la propia Secretaría entre las favorecidas, transferencias sin comprobar, tarjetas cuyo costo no se concilia y contrataciones sin sustento documental. La auditoría de 2025 detectó 40 observaciones en la Secretaría de Bienestar mexiquense.
El programa Mujeres con Bienestar, una de las principales cartas de presentación social del gobierno de Delfina Gómez, enfrenta una revisión fiscalizadora que exhibe serias deficiencias en el manejo de los recursos públicos. El Órgano Superior de Fiscalización del Estado de México (OSFEM) documentó 40 observaciones, agrupadas en diez resultados, que comprometen los mecanismos de selección de beneficiarias, comprobación de transferencias, contratación de servicios y administración presupuestal de la Secretaría de Bienestar.
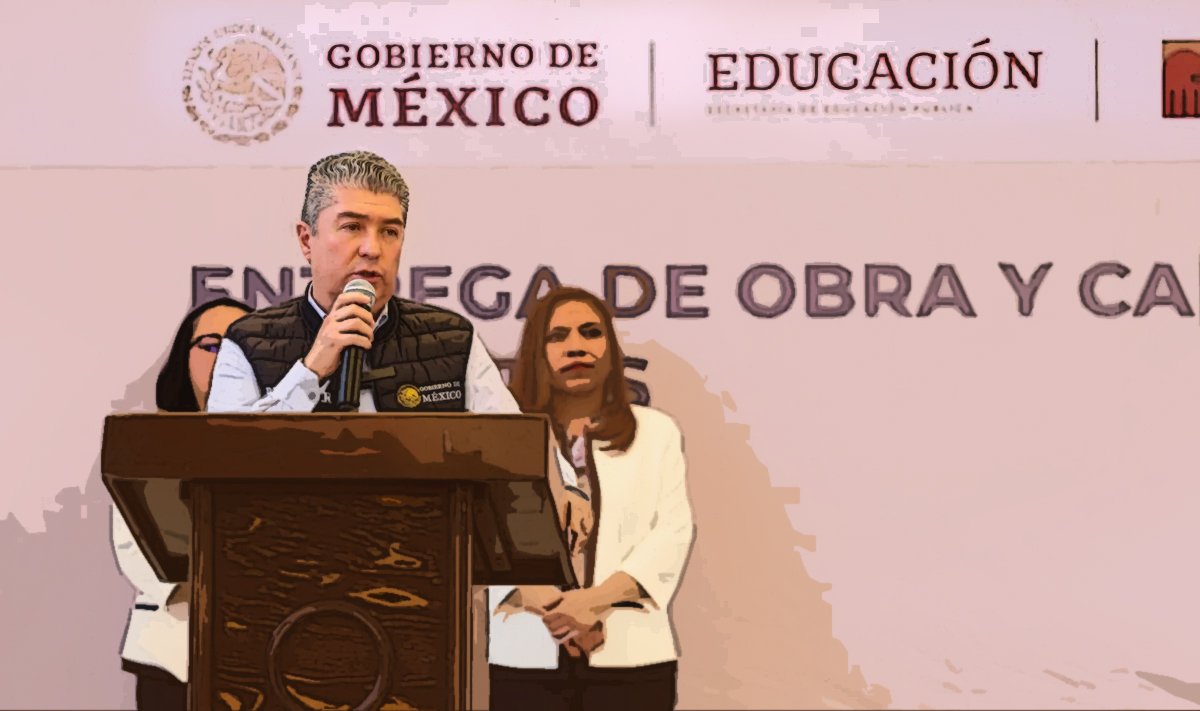
Juan Carlos González Romero, titular de la Secretaría del Bienestar en el Edomex
Entre los hallazgos más delicados figura la autorización de apoyos económicos a mujeres que no cumplían los requisitos de edad establecidos en las reglas de operación. Pero hay algo todavía más revelador: también se encontraron beneficiarias que trabajaban en la propia dependencia encargada de administrar el programa. Es decir, el mecanismo destinado a respaldar a mujeres en condiciones de vulnerabilidad terminó incluyendo a personas vinculadas laboralmente con la institución que repartía los recursos.
La Secretaría tampoco pudo acreditar satisfactoriamente que el dinero hubiera llegado a todas las destinatarias registradas. Presentó estados de cuenta, reportes de dispersión y documentos que carecían de elementos básicos para verificar su autenticidad y procedencia: razones sociales, RFC, cuentas bancarias de origen, firmas, sellos y folios comprobables. En términos llanos, hubo dinero cuya entrega no pudo demostrarse documentalmente. El OSFEM advirtió elementos que permiten presumir pagos indebidos.
Tampoco quedó debidamente acreditado que la selección de beneficiarias respondiera a los criterios establecidos. Faltaron documentos para verificar la información proporcionada por las solicitantes, justificar las prioridades de asignación y demostrar que quienes permanecieron en el padrón seguían cumpliendo los requisitos. La transparencia del procedimiento, al parecer, no alcanzó a iluminar todos los rincones del padrón.
Las reglas de operación tampoco ofrecían suficiente precisión sobre la distribución de los recursos: no definían con claridad el presupuesto correspondiente a cada modalidad de apoyo, el número de beneficios por entregar, su distribución presupuestal ni las fechas de pago. Una arquitectura administrativa demasiado imprecisa para un programa que maneja miles de millones de pesos.
A ello se suma el negocio de las tarjetas. La Secretaría pagó mensualmente servicios financieros por tarjetas activas, pero no presentó registros suficientes para establecer cuántas estaban efectivamente vigentes, cuándo se activaron y cuáles fueron dadas de baja. Sin esos datos, los auditores no pudieron conciliar las cantidades facturadas con los servicios realmente prestados. Una cuenta que se paga, pero cuya correspondencia con el servicio recibido no puede verificarse.
Las anomalías tampoco terminan en Mujeres con Bienestar. El OSFEM encontró contrataciones de bienes y servicios sin estudios de mercado, cotizaciones ni documentación que acreditara los procedimientos adquisitivos correspondientes. También detectó adjudicaciones directas sin justificación documental de por qué se había prescindido de la licitación pública. Incluso hubo casos en los que la dependencia no acreditó haber hecho efectivas las garantías contractuales frente a deficiencias de bienes o servicios adquiridos.
En materia de personal, aparecieron pagos por plazas que no estaban autorizadas en la plantilla vigente de 2025, sin respaldo legal y administrativo suficiente para justificar su creación y ocupación. Tampoco se acreditó debidamente que el tabulador salarial cumpliera con los requisitos constitucionales de integración, identificación y publicidad de las remuneraciones.
Por si fuera poco, la auditoría registró sobre ejercicios y subejercicios presupuestales sin los dictámenes de reconducción ni la documentación necesaria para justificar legalmente las modificaciones. También observó el uso de remanentes de ingresos de libre disposición para financiar gasto corriente, en probable contravención de la legislación de disciplina financiera.
La dimensión del problema es enorme. La revisión comprendió 13 mil 633 millones 856 mil 200 pesos, equivalentes al 94.5 por ciento de los 14 mil 422 millones 721 mil 600 pesos ejercidos por la Secretaría durante 2025. De ese presupuesto, alrededor de 13 mil 539 millones se concentraron en transferencias, subsidios y ayudas sociales.
El contraste resulta inevitable: mientras el discurso oficial presenta los programas sociales como emblema de justicia y bienestar, la fiscalización encuentra deficiencias elementales para acreditar quién recibe el dinero, por qué lo recibe, si cumple las condiciones para conservarlo y cuánto cuesta realmente operar el mecanismo de distribución.
Conviene precisar que las 40 observaciones y sus respectivos pliegos no constituyen todavía una resolución definitiva de daño patrimonial ni acreditan por sí mismos responsabilidades administrativas o penales. La Secretaría tiene la obligación de aclarar y solventar los señalamientos. Pero tampoco puede pretender que semejante inventario de inconsistencias se despache como un simple contratiempo burocrático.
Porque si un gobierno convierte los programas sociales en su principal escaparate político, debería comenzar por garantizar que cada peso tenga destinataria identificable, entrega comprobable y justificación legal. De lo contrario, el bienestar corre el riesgo de quedarse en la propaganda, mientras la rendición de cuentas se pierde entre expedientes incompletos, padrones cuestionados y facturas imposibles de conciliar.